
La Chiesa al servizio della società
Genesi, sviluppo e attualità della legge n. 222 del 1985 a quarant’anni dalla firma
a cura di Anna Gianfreda e Giulia Mazzoni
Cartaceo
€37,05 €39,00
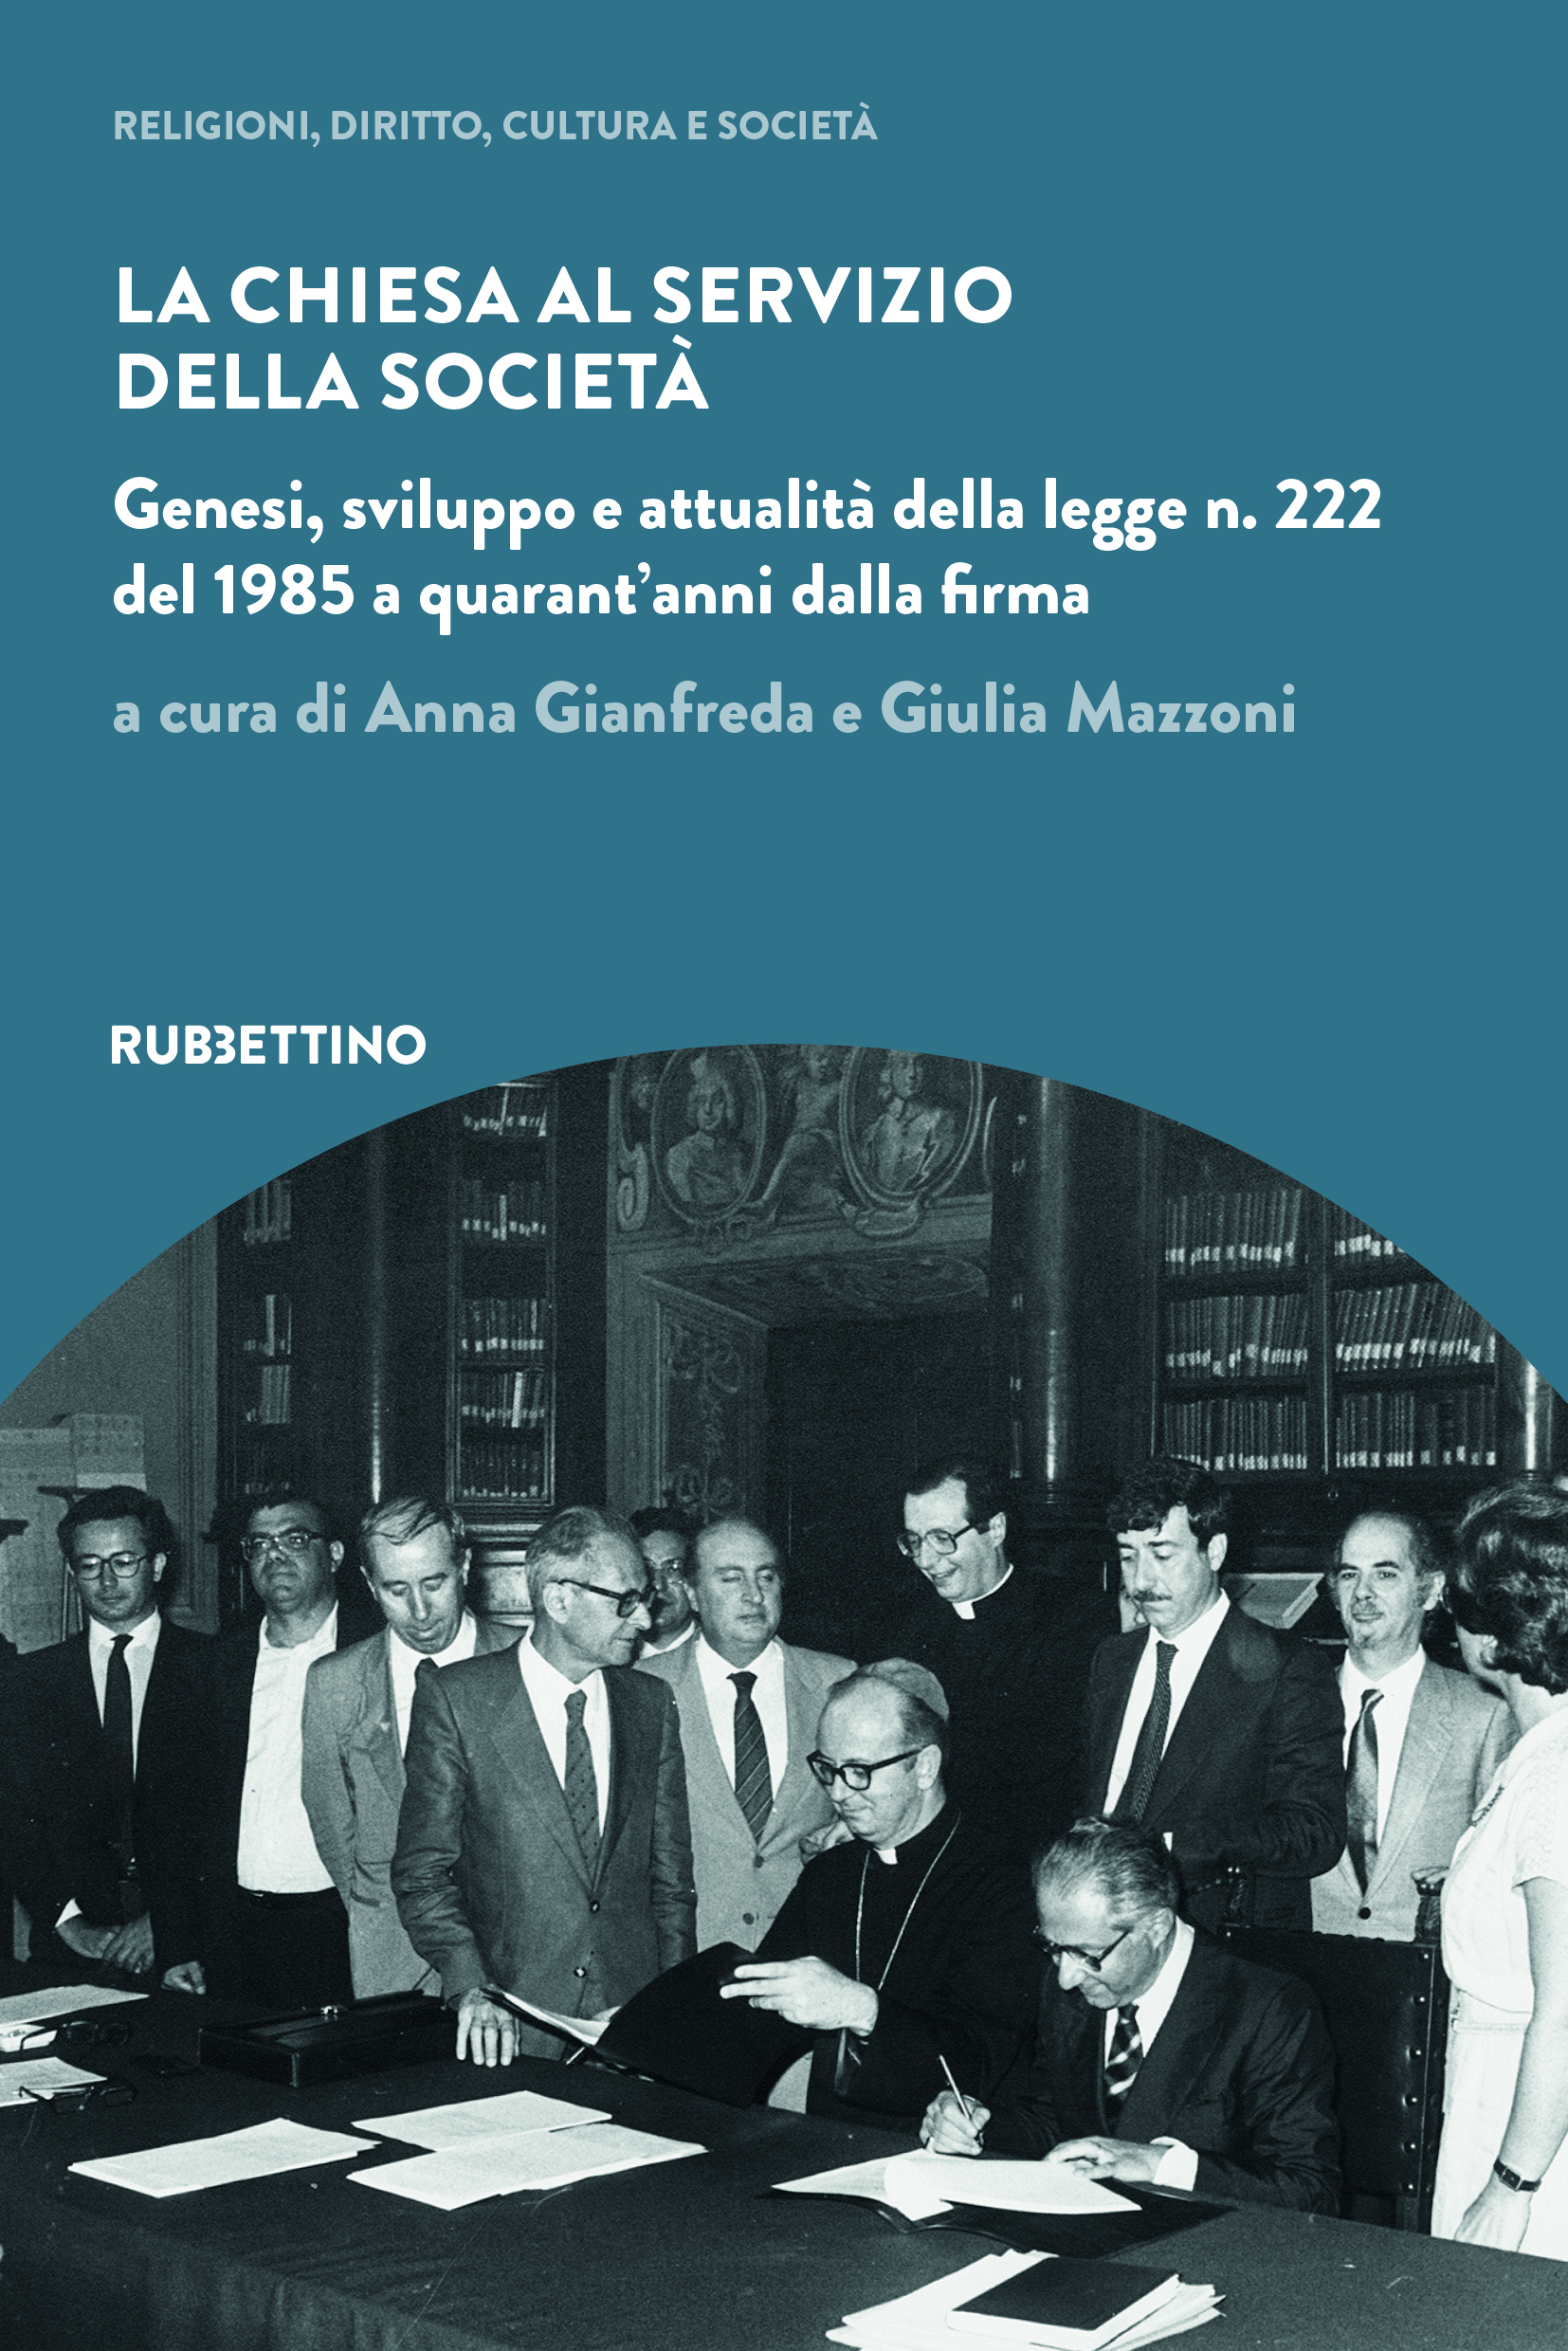
Il 18 febbraio 1984, a Villa Madama, monsignor Attilio Nicora e Francesco Margiotta Broglio firmano l’atto costitutivo della Commissione paritetica italo-vaticana prevista dall’art. 7 dell’Accordo di revisione del Concordato. Prende così avvio il percorso
Il 18 febbraio 1984, a Villa Madama, monsignor Attilio Nicora e Francesco Margiotta Broglio firmano l’atto costitutivo della Commissione paritetica italo-vaticana prevista dall’art. 7 dell’Accordo di revisione del Concordato. Prende così avvio il percorso che condurrà alla nuova disciplina degli enti e dei beni ecclesiastici e del sostentamento del clero, poi emanata nell’ordinamento italiano con la legge n. 222 del 20 maggio 1985. A quarant’anni di distanza, il volume riunisce le testimonianze dei protagonisti di allora e le analisi degli studiosi di oggi, ricostruendo la genesi, l’attuazione e le trasformazioni di una riforma che ha profondamente inciso sui rapporti tra Stato e Chiesa cattolica e, più in generale, sull’evoluzione del diritto ecclesiastico italiano. Il volume ripercorre il passaggio dalla disciplina degli enti ecclesiastici alla più ampia figura dell’ente religioso, ne considera il rapporto con il diritto comune e con il Terzo settore e si sofferma sul sostentamento del clero. Ampio spazio è dedicato al funzionamento, alle criticità e alle prospettive dell’otto per mille e, più in generale, del finanziamento delle confessioni religiose, con particolare attenzione all’utilizzo delle risorse, alle scelte non espresse e alla rendicontazione. Una prospettiva comparata sui modelli adottati in altri ordinamenti completa il quadro. Ne emerge un sistema ancora vitale, ma attraversato da tensioni e trasformazioni, che continua a interrogare il presente e a proiettare nel futuro l’azione della Chiesa e delle confessioni religiose al servizio della società.
Indice
Nota delle curatrici
Antonella Sciarrone Alibrandi, Antonio G. Chizzoniti
Il senso di una riforma. La legge n. 222 del 1985 e i suoi quarant’anni
1. Le ragioni di un anniversario
2. Il lungo cammino della revisione (1947-1984)
3. L’architettura normativa della riforma
4. La legge n. 222 del 1985: i tre nuclei dell’innovazione
5. Il bilancio dei quarant’anni
6. Ringraziamenti e memoria
Parte prima
L’inattesa rapida applicazione dell’art. 7 dell’Accordo di Villa Madama. I protagonisti
Antonio G. Chizzoniti
Una riforma inattesa e preparata
Gennaro Acquaviva
L’art. 7 dell’Accordo di Villa Madama e la creazione della commissione paritetica
Francesco Margiotta Broglio
La commissione paritetica e la genesi della legge n. 222 del 1985
Giorgio Feliciani
Il ruolo della Conferenza Episcopale Italiana
1. Premessa
2. Le Assemblee generali
3. Le riunioni del Consiglio episcopale permanente del 1977
4. La CEI e le disposizioni sugli enti e beni ecclesiastici
5. Osservazioni conclusive
Cesare Mirabelli
Verso un nuovo assetto delle fonti?
Parte seconda
L’attuazione della legge n. 222 del 1985 tra criticità e innovazione
Michele Madonna
Brevi considerazioni introduttive
Paolo Cavana
La disciplina degli enti e la lettura della dottrina ecclesiasticistica
1. La disciplina degli enti nella dottrina. La Relazione sui principi (1984)
2. Il fine religioso o di culto come elemento caratterizzante degli enti ecclesiastici
3. La ecclesiasticità degli enti nell’evoluzione dell’ordinamento
4. Il rapporto tra diritto speciale e diritto comune: il regime delle attività diverse
5. La figura dell’ente ecclesiastico imprenditore
6. La tesi della natura funzionale della personalità giuridica ecclesiastica
7. La tesi della fungibilità delle forme organizzative: limiti
8. Tra diritto speciale e diritto comune: alla ricerca di un necessario equilibrio
9. Osservazioni conclusiv
Manlio Miele
La disciplina degli enti e la lettura della dottrina canonistica
1. Premessa: i testi fondativi e la stagione della riforma
2. Dalla disciplina preconcordataria all’Accordo del 1984: l’origine paritetica della legge n. 222
3. I mutamenti in ambito canonico: la legge n. 222 come diritto pontificio particolare
4. L’estensione del richiamo al diritto canonico e la responsabilità patrimoniale
5. I dati di trasformazione dell’ordinamento canonico in Italia
Pietro Lo Iacono
La disciplina degli enti e la giurisprudenza tra conflitti e innovazione
1. I principi ispiratori della riforma del 1985
2. L’identità dell’ente ecclesiastico tra assimilazione e specificità
3. (Segue) La discrezionalità della Pubblica Amministrazione: riconoscimento dell’ente e vicende successive
4. Natura e rilevanza dell’efficacia civile dei controlli canonici
5. La relazione dialettica tra regime del soggetto e regime delle attività
6. Considerazioni conclusive
Antonino Mantineo
L’impatto sulla politica ecclesiastica italiana (della legge n. 222 del 1985)
1. Il contesto e le spinte a modificare il sistema
2. Il concilio dimenticato, ossia, la povertà fatica a diventare lo stile nella e della Chiesa
3. Un bilancio (provvisorio) del sistema: il finanziamento indiretto
4. Il sistema dell’8 per mille
5. La criticità del sistema e la necessità di un suo superamento
6. Le necessità della Chiesa in Italia: un ripensamento (solo) del finanziamento?
Salvatore Berlingò
Dall’epilogo degli enti ecclesiastici al prologo degli enti religiosi
Parte terza
Dall’ente ecclesiastico all’ente religioso: gli sviluppi di un progetto
Daniela Milani
Enti ecclesiastici e interesse generale: le sfide poste dalla riforma del Terzo settore al modello tracciato dalla legge n. 222 del 1985
1. La svolta del 2017
2. Da una disciplina orientata soggettivamente a una funzionale e oggettiva
3. L’orizzonte-fine della corresponsabilità
Carmela Ventrella
Le forme di riconoscimento degli enti ecclesiastici/religiosi: la difficile tenuta di un sistema
1. Pluralità di regimi e percorsi giurisprudenziali
2. Espansione dell’operatività degli enti e ridefinizione della specialità
3. Profili di sintesi e prospettive di riforma
Antonio Fuccillo
Le finalità e attività di religione e di culto tra innovazione e possibile revisione
1. Le attività «tipiche» di religione e di culto
2. Le finalità religiose qualificative degli enti ecclesiastici nel diritto vivente
3. L’evoluzione socio-giuridica dell’ecclesiasticità degli enti
4. L’ecclesiasticità degli enti in relazione alle attività diverse e in particolare all’esercizio di impresa
5. Enti ecclesiastici e società commerciali, con particolare riguardo alla società benefit
6. Conclusioni
Marco Allena
Enti ecclesiastici, enti religiosi e sistema tributario
1. Introduzione
2. La qualificazione giuridica degli enti religiosi ed ecclesiastici
3. Le attività istituzionali e le attività diverse
4. Il regime tributario: brevi cenni sulle attività istituzionali e sulle attività diverse
5. Il regime tributario: brevi cenni sulle imposte dirette e sulle imposte indirette
6. Conclusioni
Marco Parisi
Il «Codice del Terzo settore» e la legge n. 222 del 1985: aspetti ecclesiasticistici
1. Introduzione
2. Il sostegno alla solidarietà sociale nella legge n. 106 del 2016
3. Il Codice del Terzo settore e il decreto legislativo n. 117 del 2017
4. Conclusioni
Mario Ferrante
Il «Codice del Terzo settore» e la legge n. 222 del 1985: aspetti canonistici
1. Cenni introduttivi
2. Enti ecclesiastici di matrice canonica e riforma del Terzo settore
3. La duplice modalità di accesso al regime del Terzo settore
4. I principali aspetti canonistici della riforma: a) patrimonio; b) trasparenza; c) regolamento; d) controlli
5. Enti ecclesiastici cattolici e riforma del Terzo settore: le «Prime indicazioni operative» della Conferenza episcopale italiana
6. Conclusioni
Simona Attollino
Autonomia differenziata e legge n. 222 del 1985: possibili ricadute
1. Le relazioni bilaterali e le sfide della modernità
2. Stato e Chiesa tra uniformità nazionale e adattamento alle specificità territoriali
3. Gli ambiti di potenziale impatto della riforma e gli scenari possibili
Fabiano Di Prima
La «ridelineazione» del riconoscimento speciale degli enti ecclesiastici cattolici nel 1997. Spunti per un elogio dell’ermeneutica bilaterale
1. Premessa. Lo «snodo» ermeneutico-bilaterale del 1997: la perdurante valenza quale paradigma di laicità dialogico-cooperativa
2. Il preludio. La strada della soluzione «tecnicoburocratica» tentata dalla CEI, la risposta negativa, l’esternalità «relativamente» positiva: l’esplicazione più nitida delle interpretazioni unilateraliste del C.d.S.
3. La conseguente ricerca della Santa Sede d’una soluzione bilaterale: motivazioni e ragioni, a cominciare dall’incombente concettualizzazione di una specialità pattizia «geometricamente riducibile»
Parte quarta
Il finanziamento delle confessioni religiose: dalla legge n. 222 del 1985 al sistema delle intese
Geraldina Boni
L’«otto per mille» «al servizio della società», nella leale collaborazione per la promozione dell’uomo e il bene del Paese
1. Le innovazioni
2. Le criticità e le doglianze sollevate. Possibili repliche
3. Ulteriori elementi di cui tenere conto
4. Vie percorribili e pericoli correlati
Carmela Elefante
La legge n. 222 del 1985 e il progetto di finanziamento per le confessioni religiose
1. Inquadramento introduttivo
2. Ragioni costituzionali e principi ispiratori. Dal superamento dell’assetto normativo previgente alla garanzia della libertà religiosa
3. La portata sistemica e la natura policentrica del modello di finanziamento introdotto con la legge n. 222 del 1985
4. La sinergia tra approcci top-down e bottom-up nel finanziamento della religiosità e l’eterogeneità delle fonti
5. Autonomia finanziaria e ruolo degli enti ecclesiastici: strumenti per la tenuta e l’equilibrio del sistema
6. Una bussola più che una mappa
Luigi Lacroce
Il finanziamento per la Chiesa cattolica: utilizzo, rendicontazione e criticità
1. Utilizzo e rendicontazione della quota 8 per mille gestita dalla Chiesa cattolica
2. Il modello di finanziamento alla Chiesa cattolica introdotto dal Protocollo 15 novembre 1984
3. La disciplina riguardo la gestione della quota dell’8 per mille assegnata alla Chiesa. Il principio «dell’effettiva utilizzazione»
4. Conclusioni
Massimo Monzio Compagnoni
Il sostegno economico alla Chiesa cattolica in Italia: dall’Accordo del 1984 alle sfide contemporanee. Dati finanziari, valori ecclesiali e prospettive
1. Introduzione
2. Le origini storiche: dal sistema beneficiale all’Accordo di Villa Madama
3. I tre pilastri del sistema di sostegno economico
4. I dati finanziari: un sistema sotto pressione
5. Gli interventi caritativi: la Chiesa come attore di welfare
6. I beni culturali ecclesiastici
7. I valori del sovvenire: una dimensione ecclesiologica
8. Un modello sotto stress: le sfide contemporanee
9. Il confronto europeo: modelli di finanziamento delle confessioni religiose
10. Prospettive di riforma
11. Conclusioni
Anna Gianfreda
Il sistema di finanziamento delle confessioni religiose con intesa in action: prospettive di analisi su destinazioni, utilizzo delle risorse e rendicontazione
1. Premessa
2. Gli strumenti di finanziamento delle confessioni religiose diverse dalla cattolica con e nelle intese: un’analisi storico-qualitativa
3. I volumi delle somme e le percentuali delle ripartizioni: il focus sulle confessioni religiose diverse dalla cattolica
4. La destinazione delle somme: continuità e discontinuità nelle scelte confessionali
5. Gli obblighi di rendicontazione
6. Confessioni religiose diverse dalla cattolica e otto per mille: un’analisi quantitativa e qualitativa a partire dai rendiconti
7. Osservazioni conclusive: criticità e opportunità nella verifica costituzionale del sistema di finanziamento
8. Appendice – Tabelle sinottiche
Jlia Pasquali Cerioli
L’otto per mille: criticità e auspici su una disciplina semispecifica
1. Premessa: il crescendo della quota statale
2. Gli interventi, unilaterali, sulla l. 222
3. La l. 222 alla luce dell’evoluzione delle fonti del diritto ecclesiastico vivente
4. Otto per mille, laicità pluralista e garanzia interventista del diritto inviolabile alla propaganda in materia religiosa
5. Otto per mille e distinzione degli ordini: l’illegittima estensione del modello di (non) partecipazione elettorale
6. Otto per mille e principio costituzionale di necessaria specificità del diritto bilaterale
7. La controversa natura giuridica della l. 222
8. Cenni d’auspicio in conclusione
Parte quinta
Le forme di finanziamento delle confessioni religiose in alcuni sistemi giuridici statuali
Giulia Mazzoni
Il sostegno economico alle confessioni religiose in Grecia: profili normativi e regimi tributari
1. La religione predominante e le religioni di minoranza: l’assetto costituzionale
2. Dalla religione prevalente alle confessioni di minoranza: il sostentamento dei ministri di culto
3. L’insegnamento della religione e le scuole confessionali
4. Agevolazioni ed esenzioni fiscali: l’imposta sul reddito delle persone giuridiche
5. Il regime fiscale degli edifici di culto
6. Logiche di finanziamento e pluralismo religioso. Il trattamento differenziato
Ilaria Samorè
Il sostegno economico della Chiesa cattolica e delle altre confessioni religiose in Spagna: origini, caratteristiche e profili critici
1. Un rapido flashback nella storia: la genesi del finanziamento pubblico alla Chiesa cattolica spagnola
2. Le forme di finanziamento diretto alla Chiesa cattolica. Le donazioni deducibili e il modello «a tappe» contemplato dall’art. II del Concordato del 1979. Le prime due fasi: la dotación presupuestaria e il sistema misto
3. Le peculiarità del sistema di finanziamento diretto delle confessioni diverse dalla cattolica
4. Postille conclusive
Francesco Salvatore Rea
Il finanziamento dei culti nel Regno del Belgio tra sostegno economico e ingerenza istituzionale
1. Il finanziamento dei culti come parametro qualitativo della laicità dello Stato
2. Neutralità o controllo? L’approccio top-down del Belgio
3. L’accezione estensiva di «culto» nella legislazione belga: dalla religione come valore alla proiezione esterna dell’utilità sociale
4. «Laicizzazione» indistinta del fattore religioso. La dimensione individuale come argine a un giurisdizionalismo latente
Tiziano Rimoldi
Il finanziamento pubblico delle confessioni religiose in Irlanda. Note introduttive
1. Introduzione
2. La Costituzione irlandese
3. Enti confessionali, agevolazioni ed esenzioni fiscali
4. Le scuole confessionali
5. Le istituzioni sanitarie
6. Conclusioni
Patrizia Piccolo
Il «costo della religione» nell’ordinamento canadese
1. Le organizzazioni finalizzate all’advancement of religion
2. Agevolazioni, finanziamenti governativi e charitable organizations
3. Lo status di beneficenza tra politicizzazione e proposte di modifica
Raffaele Granata
Le forme di finanziamento della Chiesa d’Inghilterra: un unicum nel panorama confessionale contemporaneo
1. La genesi dell’autonomia finanziaria: la separazione da Roma e le riforme di Enrico VIII
2. Il principio di self-supporting e le principali forme di sostentamento della Church of England
3. Parish Share e Gift Aid: la solidarietà intraecclesiale e il riconoscimento fiscale
4. Autonomia regolata e fiscal partnership: la specificità del modello anglicano. Considerazioni conclusive
Antonio G. Chizzoniti
La Chiesa al servizio della società: non per chiudere, ma per aprire
1. Un titolo, una tesi, un metodo
2. Contrattazione e collaborazione: due principi distinti
3. La legge 222 e la contrattazione: l’Accordo quadro e la formulazione dell’art. 16
4. L’effetto-eguale-libertà: dalla struttura comune al finanziamento, fino al Codice del Terzo settore
5. La manutenzione della contrattazione e la bilateralità di fatto
6. Il finanziamento delle confessioni: democrazia fiscale, art. 48 e il parallelismo con l’art. 16
7. Alcune tensioni sul tema degli enti
8. Una proiezione interna: agire etico, corresponsabilità, sinodalità
9. Conclusione: aprire
Note sugli autori


